একজন উদ্যোক্তার কাছে তাঁর ব্যবসা ভালো চলছে—এটি হয়তো খুব স্বাভাবিক একটি উপলব্ধি। প্রতিদিন বিক্রি হচ্ছে, ক্রেতা আসছেন, পণ্য সরবরাহ হচ্ছে, ব্যবসার পরিধিও বাড়ছে। কিন্তু ব্যাংকের কাছে ঋণের আবেদন করতে গেলে শুধু ‘আমার ব্যবসা ভালো চলছে’ বললেই হয় না। ব্যাংকার জানতে চান, ব্যবসার আয় কত, ব্যয় কত, নিয়মিত লেনদেন হচ্ছে কি না এবং ঋণ পরিশোধের সক্ষমতা কতটুকু।
অর্থাৎ উদ্যোক্তার আত্মবিশ্বাসের পাশাপাশি প্রয়োজন সেই দাবির পক্ষে গ্রহণযোগ্য প্রমাণ। বিশেষ করে নতুন উদ্যোক্তাদের জন্য বিষয়টি আরও গুরুত্বপূর্ণ। কারণ, ব্যবসার অভিজ্ঞতা ও আর্থিক ইতিহাস তুলনামূলক কম থাকায় ব্যাংকের কাছে নিজেদের ব্যবসার সক্ষমতা তুলে ধরতে তাঁদের কিছুটা বেশি প্রস্তুতি নিতে হয়।
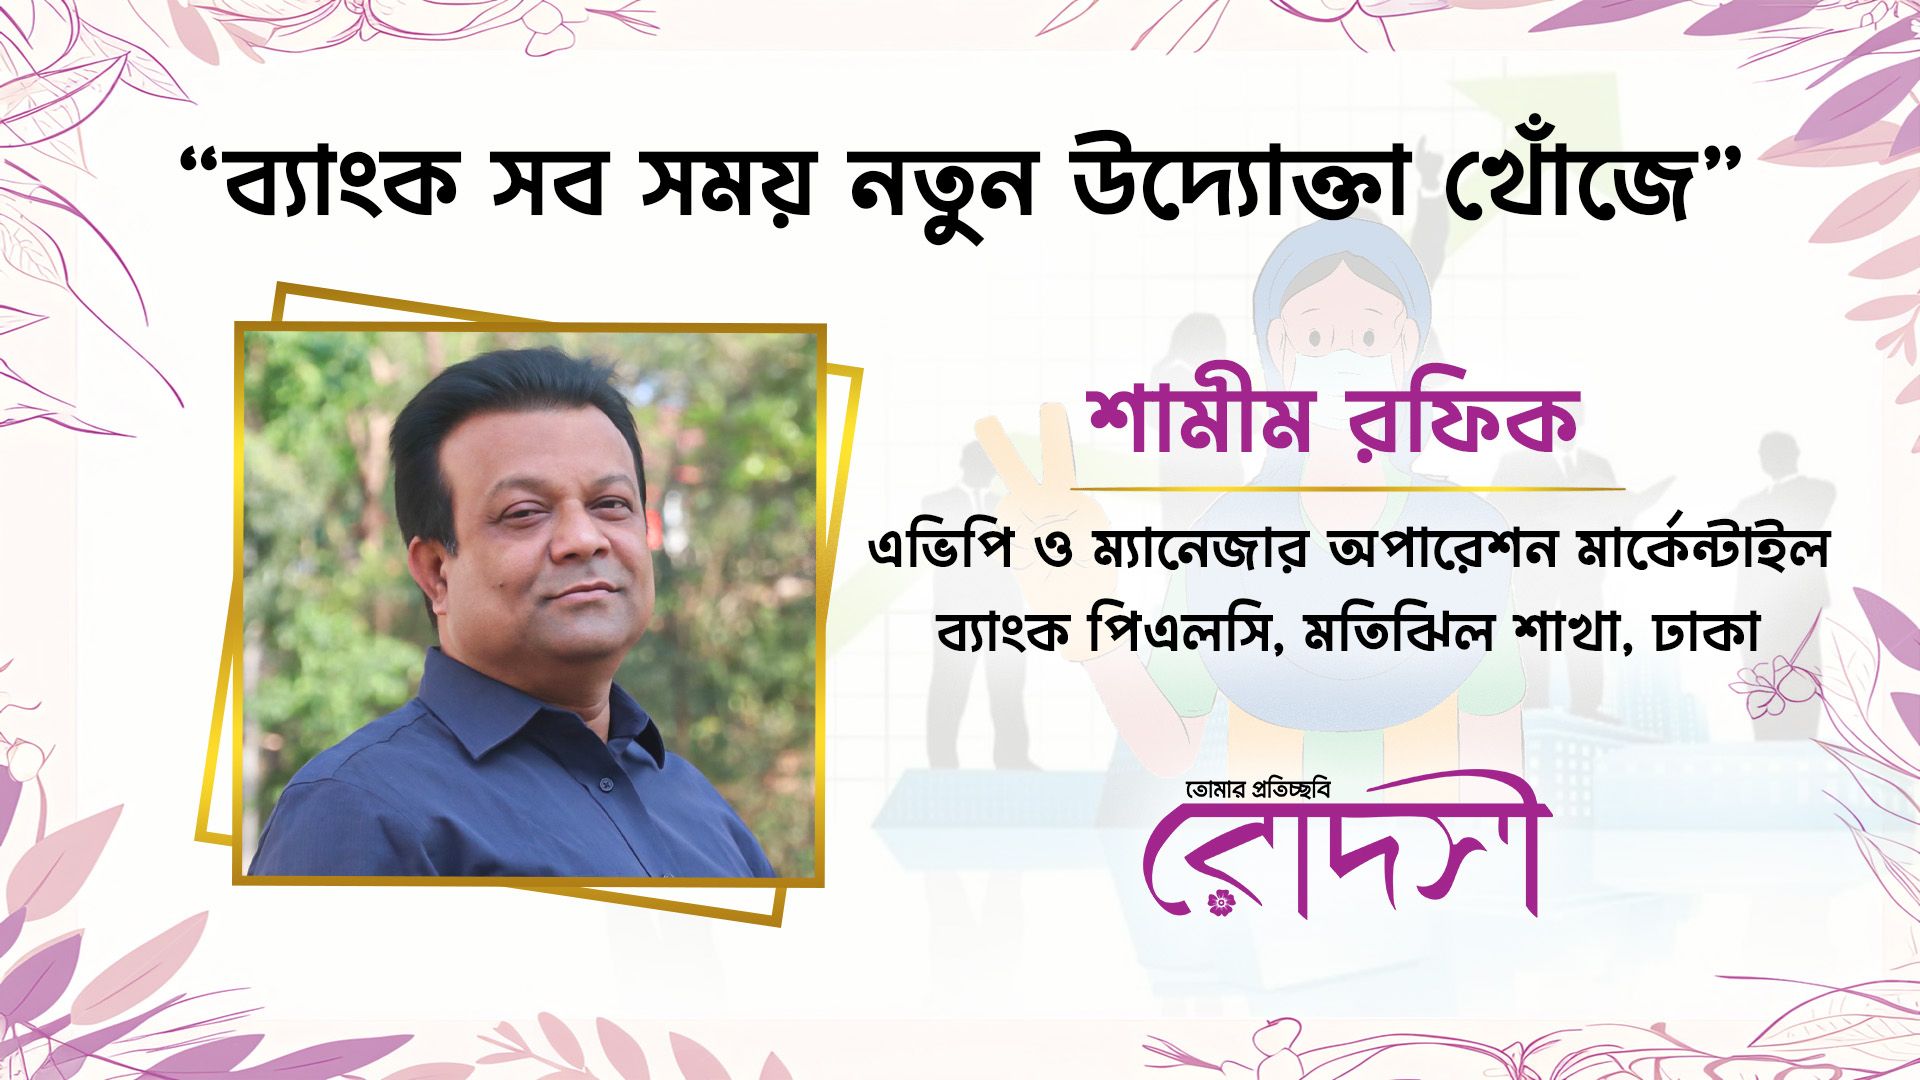
ব্যবসার আর্থিক অবস্থার সবচেয়ে গুরুত্বপূর্ণ দলিলগুলোর একটি হলো ব্যাংক হিসাব বিবরণী বা ব্যাংক স্টেটমেন্ট। এ বিষয়ে মার্কেন্টাইল ব্যাংক পিএলসির মতিঝিল শাখার এভিপি ও ম্যানেজার অপারেশন শামীম রফিক বলেন, ‘সব উদ্যোক্তা, বিশেষ করে নতুন উদ্যোক্তারা মনে করেন, তাঁদের ব্যবসা ভালো চলছে। কিন্তু ব্যাংকের কাছে ব্যবসার বাস্তব চিত্র তুলে ধরার একটি মূল্যবান দলিল হলো হিসাব বিবরণী।’
তিনি ব্যাখ্যা করেন, একজন উদ্যোক্তা প্রতিদিনের বিক্রির টাকা ব্যাংক হিসাবে জমা দিচ্ছেন কি না, আবার ব্যবসার প্রয়োজনে সেখান থেকে অর্থ উত্তোলন করছেন কি না—এসব তথ্য হিসাব বিবরণীতে পাওয়া যায়। অর্থাৎ ব্যবসার আয় ও ব্যয়ের লেনদেনের একটি ধারাবাহিক চিত্র তৈরি হয়। একজন ব্যাংকার এই বিবরণী বিশ্লেষণ করে ব্যবসার আর্থিক কার্যক্রম সম্পর্কে ধারণা নিতে পারেন।
ব্যাংক স্টেটমেন্ট কেন গুরুত্বপূর্ণ?
ধরা যাক, একজন নারী উদ্যোক্তা ঘরে তৈরি খাবার বিক্রি করেন। সামাজিক যোগাযোগমাধ্যমে তাঁর পণ্যের চাহিদা রয়েছে। প্রতিদিন অর্ডার পাচ্ছেন, বিক্রিও হচ্ছে ভালো। কিন্তু ব্যবসার টাকা ব্যক্তিগত খরচের সঙ্গে মিশিয়ে ফেলছেন। কখনো নগদে, কখনো ব্যক্তিগত হিসাবে লেনদেন করছেন। ফলে মাস শেষে প্রকৃত আয়, ব্যয় কিংবা লাভের হিসাব বের করা কঠিন হয়ে পড়ে।
অন্যদিকে, আরেকজন উদ্যোক্তা নিয়মিত ব্যবসার বিক্রির টাকা ব্যাংক হিসাবে জমা দেন। কাঁচামাল কেনা, কর্মীদের বেতন, পণ্য সরবরাহসহ ব্যবসাসংক্রান্ত ব্যয়ও হিসাবের মাধ্যমে পরিচালনা করেন। ফলে তাঁর ব্যবসার অর্থপ্রবাহ সম্পর্কে একটি পরিষ্কার ধারণা পাওয়া যায়।
ব্যাংকের ঋণ মূল্যায়নের ক্ষেত্রে দ্বিতীয় উদ্যোক্তার আর্থিক কার্যক্রম যাচাই করা তুলনামূলক সহজ। কারণ, তাঁর ব্যবসার লেনদেনের লিখিত ও যাচাইযোগ্য রেকর্ড রয়েছে।
শুধু লেনদেন নয়, প্রয়োজন পূর্ণাঙ্গ হিসাব
ব্যাংক স্টেটমেন্ট গুরুত্বপূর্ণ হলেও এটিই ঋণ পাওয়ার একমাত্র ভিত্তি নয়। একজন উদ্যোক্তার ব্যবসার সামগ্রিক আর্থিক অবস্থা বোঝার জন্য আরও কিছু নথি প্রয়োজন হতে পারে। যেমন—
- বিক্রির হিসাব: প্রতিদিন, প্রতি মাসে কত টাকার পণ্য বা সেবা বিক্রি হচ্ছে, তার রেকর্ড।
- ক্রয় ও ব্যয়ের হিসাব: কাঁচামাল, পণ্য, পরিবহন, কর্মীদের বেতন ও অন্যান্য পরিচালন ব্যয়ের বিবরণ।
- লাভ-ক্ষতির হিসাব: ব্যবসায় প্রকৃত আয় কত এবং সব খরচ বাদ দিয়ে কত টাকা থাকে।
- সম্পদ ও দায়ের বিবরণ: ব্যবসার যন্ত্রপাতি, মজুত পণ্য, পাওনা টাকা এবং বিদ্যমান ঋণের তথ্য।
- ব্যবসায়িক নথিপত্র: ট্রেড লাইসেন্স, টিআইএন, প্রযোজ্য ক্ষেত্রে ভ্যাট নিবন্ধন, বিক্রির চালান ও ক্রয়সংক্রান্ত কাগজপত্র।
এসব তথ্য উদ্যোক্তার ব্যবসার স্বচ্ছতা ও আর্থিক সক্ষমতা তুলে ধরতে সহায়তা করে।
ব্যক্তিগত ও ব্যবসায়িক হিসাব আলাদা রাখুন
নতুন উদ্যোক্তাদের একটি সাধারণ ভুল হলো ব্যক্তিগত ও ব্যবসায়িক অর্থ একসঙ্গে পরিচালনা করা। ব্যবসার বিক্রির টাকা থেকে সংসারের খরচ, ব্যক্তিগত কেনাকাটা কিংবা অন্যান্য ব্যয় মেটানো হয়। আবার ব্যক্তিগত সঞ্চয় থেকে ব্যবসার খরচ দেওয়া হয়। এতে প্রকৃত ব্যবসায়িক আয়-ব্যয় নির্ধারণ করা কঠিন হয়ে পড়ে।
তাই ব্যবসার জন্য আলাদা ব্যাংক হিসাব রাখা ভালো। নিয়মিত ব্যবসার আয় সেই হিসাবে জমা করা এবং ব্যবসার ব্যয় সেখান থেকে পরিচালনা করা উচিত। এতে ব্যবসার অর্থপ্রবাহের স্বচ্ছতা বাড়ে এবং ভবিষ্যতে ব্যাংক ঋণের আবেদন করার সময় আর্থিক তথ্য উপস্থাপন সহজ হয়।
ব্যাংকের কাছে বিশ্বাসযোগ্য উদ্যোক্তা হয়ে উঠুন
একজন উদ্যোক্তার ব্যবসা ভালো চলছে কি না, তা শুধু বিক্রির পরিমাণ দিয়ে বিচার করা যায় না। ব্যবসায় নিয়মিত আয় হচ্ছে কি না, পরিচালন ব্যয় কত, লাভ থাকছে কি না, বিদ্যমান দায় কতটুকু এবং ভবিষ্যতে ঋণের কিস্তি পরিশোধের সক্ষমতা রয়েছে কি না—এসব বিষয়ও গুরুত্বপূর্ণ।
এ ক্ষেত্রে উদ্যোক্তার সবচেয়ে বড় প্রস্তুতি হলো নিজের ব্যবসার প্রতিটি আর্থিক তথ্য সম্পর্কে পরিষ্কার ধারণা রাখা। ব্যাংকারের কাছে ব্যবসার সাফল্যের গল্প বলার পাশাপাশি সেই গল্পের পক্ষে প্রমাণ উপস্থাপন করতে হবে।
মনে রাখতে হবে, ব্যাংক ঋণ কোনো অনুগ্রহ নয়; এটি একটি আর্থিক চুক্তি। তাই ঋণ দেওয়ার আগে ব্যাংক যেমন উদ্যোক্তার ব্যবসা ও আর্থিক সক্ষমতা যাচাই করে, তেমনি উদ্যোক্তারও দায়িত্ব নিজের ব্যবসার সঠিক চিত্র তুলে ধরা।
ব্যবসা ভালো চলছে—এই দাবি তখনই বিশ্বাসযোগ্য হয়ে ওঠে, যখন কথার সঙ্গে মেলে হিসাব, আর হিসাবের সঙ্গে থাকে বাস্তব লেনদেনের প্রমাণ।