একটি পরিবারের স্বামী-স্ত্রী দুজনেই চাকরি করেন। দুজনেরই নিয়মিত আয় আছে। সংসারের খরচ মেটানোর পাশাপাশি নিজেদের পছন্দ, প্রয়োজন ও শখ অনুযায়ী টাকা খরচ করেন। কে কত আয় করলেন, কে কোথায় খরচ করলেন—এসব নিয়ে একে অন্যের ওপর তেমন কোনো নিয়ন্ত্রণ নেই। দুজনের আর্থিক স্বাধীনতা রয়েছে। কিন্তু তাঁদের অর্থ ব্যবহারের অভ্যাস একেবারেই আলাদা।
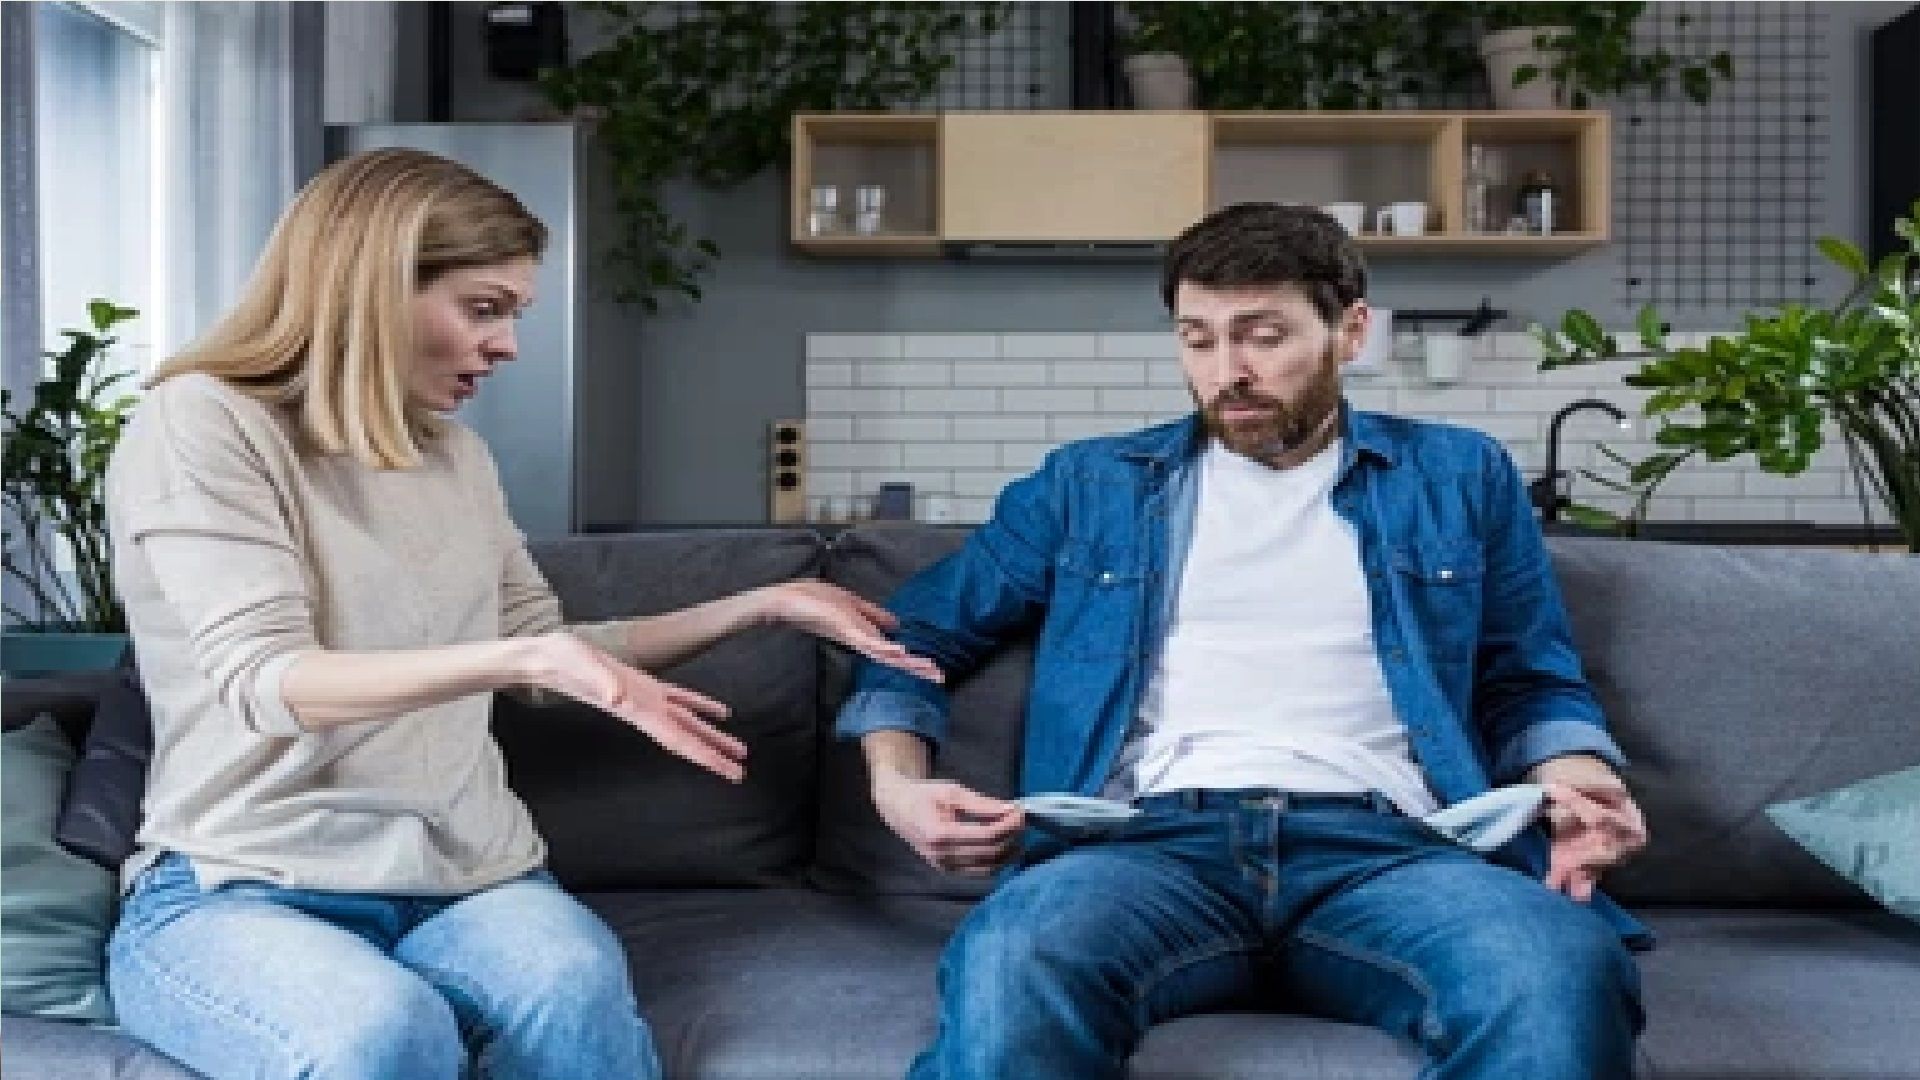
স্বামী কিছুটা বেহিসেবি। হাতে টাকা থাকলে খরচ করতে দ্বিধা করেন না। বন্ধুদের সঙ্গে আড্ডা, বাইরে খাওয়া, ব্যক্তিগত কেনাকাটা কিংবা হঠাৎ কোনো শখ পূরণ—এসবের পেছনে কখন যে মাসের বেতনের বড় অংশ চলে যায়, তা তিনি নিজেও সব সময় বুঝতে পারেন না।
অন্যদিকে স্ত্রী বেশ হিসেবি। প্রয়োজন ছাড়া খরচ করেন না। মাসের শুরুতেই নিজের আয়ের একটি অংশ আলাদা করে রাখেন। সংসারের প্রয়োজন মেটানোর পাশাপাশি ভবিষ্যতের কথা ভেবে নিয়মিত সঞ্চয়ও করেন।
চাকরিজীবনের অনেকটা সময় পেরিয়ে এসে দেখা যায়, স্বামীর হাতে উল্লেখযোগ্য কোনো সঞ্চয় নেই। মাসের আয় মাসেই শেষ হয়ে গেছে। অথচ স্ত্রীর নিজের উপার্জন থেকে গড়ে তোলা একটি সঞ্চয় রয়েছে। ভবিষ্যতের অনিশ্চয়তায় সেই সঞ্চয়ই তাঁকে কিছুটা আর্থিক নিরাপত্তা দিচ্ছে।
এই পরিবারের গল্পে কোনো অস্বাভাবিকতা নেই। বরং আমাদের চারপাশের অনেক দ্বৈত আয়ের পরিবারের বাস্তবতার সঙ্গে এর মিল পাওয়া যায়। একই সংসারে দুজন মানুষ উপার্জন করছেন, অথচ একজনের আর্থিক ভবিষ্যৎ অনেকটা নিরাপদ, অন্যজনের ভবিষ্যৎ নির্ভর করছে পরবর্তী মাসের আয়ের ওপর।
এখানে প্রশ্ন শুধু কে বেশি খরচ করেন বা কে বেশি সঞ্চয় করেন, তা নয়। প্রশ্ন হলো, দুজনের উপার্জন থাকা সত্ত্বেও তাঁদের যৌথ ভবিষ্যৎ পরিকল্পনা কোথায়?
নিজের টাকা, নিজের সিদ্ধান্ত—কিন্তু সংসারের দায়িত্ব?
বর্তমানে অনেক পরিবারেই স্বামী-স্ত্রী দুজনের আলাদা ব্যাংক হিসাব, আলাদা আয় এবং ব্যক্তিগত খরচের স্বাধীনতা রয়েছে। এটি ইতিবাচক পরিবর্তন। বিশেষ করে নারীর নিজের উপার্জন ও আর্থিক সিদ্ধান্ত নেওয়ার সক্ষমতা তাঁর আত্মবিশ্বাস এবং নিরাপত্তা বাড়ায়। কিন্তু ব্যক্তিগত আর্থিক স্বাধীনতার পাশাপাশি সংসারের যৌথ দায়িত্বের বিষয়টিও গুরুত্বপূর্ণ।
ধরা যাক, একজন স্বামী নিজের আয়ের বড় অংশ ব্যক্তিগত শখ ও বিনোদনে ব্যয় করছেন। স্ত্রী নিজের উপার্জন থেকে নিয়মিত সঞ্চয় করছেন। কিন্তু বাড়ির বড় কোনো প্রয়োজন, সন্তানের পড়াশোনা কিংবা চিকিৎসার খরচ এলে শেষ পর্যন্ত স্ত্রীর সঞ্চয়ের ওপর নির্ভর করতে হচ্ছে।
এমন পরিস্থিতিতে স্ত্রীর মনে প্রশ্ন তৈরি হওয়া স্বাভাবিক—নিজের ভবিষ্যতের জন্য যে অর্থ তিনি কষ্ট করে জমিয়েছেন, সংসারের অন্য সদস্যের অপরিকল্পিত ব্যয়ের কারণে সেই সঞ্চয় কেন বারবার ব্যবহার করতে হবে?
আবার স্বামীর দৃষ্টিকোণ থেকেও বিষয়টি দেখা প্রয়োজন। সংসারে তাঁর আর্থিক অবদান, নিয়মিত খরচ বহন কিংবা অন্য কোনো দায়িত্ব থাকতে পারে, যা শুধু ব্যাংক হিসাব দেখে বোঝা সম্ভব নয়।
তাই সমস্যার সমাধান কাউকে দোষী করা নয়। বরং দুজনের আর্থিক আচরণ ও দায়িত্ব সম্পর্কে স্বচ্ছ ধারণা তৈরি করা।
বেশি আয় করলে কি সিদ্ধান্ত নেওয়ার অধিকারও বেশি?
দাম্পত্যে অর্থনৈতিক কর্তৃত্বের প্রশ্নটি অনেক সময় নীরবে তৈরি হয়। স্বামী বেশি আয় করলে অনেক পরিবারে বড় সিদ্ধান্ত নেওয়ার দায়িত্ব তাঁর হাতে থাকে। আবার স্ত্রী বেশি আয় করলে কখনো স্বামীর মধ্যে অস্বস্তি তৈরি হতে পারে। এমনকি দুজনের আয় প্রায় সমান হলেও একজন অন্যজনের তুলনায় বেশি নিয়ন্ত্রণ প্রতিষ্ঠার চেষ্টা করতে পারেন।
কিন্তু উপার্জনের পরিমাণ দিয়ে সংসারে কার মতামতের গুরুত্ব নির্ধারণ করা যায় না।
একজন মাসে এক লাখ টাকা আয় করেন, অন্যজন পঞ্চাশ হাজার টাকা—এতে সংসারের সিদ্ধান্তে প্রথমজনের মতামত দ্বিগুণ গুরুত্বপূর্ণ হয়ে যায় না। বাড়ি কেনা, ঋণ নেওয়া, বড় বিনিয়োগ, সন্তানের শিক্ষার পরিকল্পনা কিংবা পরিবারের ভবিষ্যৎ নিরাপত্তার মতো সিদ্ধান্ত দুজনের সম্মতিতেই হওয়া উচিত।
সংসার কোনো ব্যবসাপ্রতিষ্ঠান নয়, যেখানে বেশি বিনিয়োগকারী বেশি কর্তৃত্ব পাবেন। এটি দুজন মানুষের যৌথ জীবন। এখানে অর্থনৈতিক সক্ষমতা আলাদা হতে পারে, কিন্তু পারস্পরিক সম্মান ও সিদ্ধান্ত গ্রহণের অধিকার থাকা প্রয়োজন।
সংসারের বাজেট কি দুজনের বসে তৈরি করা উচিত নয়?
একটি পরিবারে স্বামী-স্ত্রী দুজনের আয় থাকলে মাসের শুরুতেই একটি যৌথ আর্থিক পরিকল্পনা করা যেতে পারে।
প্রথমেই জানতে হবে, পরিবারের মোট আয় কত, নিয়মিত খরচ কত, ঋণ বা কিস্তি আছে কি না এবং ভবিষ্যতের জন্য কী ধরনের প্রস্তুতি প্রয়োজন।
এরপর দুজনের সামর্থ্য অনুযায়ী সংসারের খরচ ভাগ করা যায়। আয় সমান না হলে খরচও সমান অঙ্কে ভাগ করতে হবে, এমন কোনো বাধ্যবাধকতা নেই। বরং আয়ের অনুপাত, ব্যক্তিগত দায় ও বাস্তব প্রয়োজন বিবেচনায় দায়িত্ব নির্ধারণ করা যেতে পারে।
সংসারের জন্য একটি যৌথ তহবিল রাখা যেতে পারে। বাড়িভাড়া, বাজার, সন্তানের শিক্ষা, চিকিৎসা ও অন্যান্য নিয়মিত খরচ সেখান থেকে পরিচালিত হবে। পাশাপাশি দুজনের ব্যক্তিগত খরচের জন্য আলাদা অর্থ থাকবে। জরুরি পরিস্থিতি এবং দীর্ঘমেয়াদি পরিকল্পনার জন্য সঞ্চয়ও আলাদাভাবে নির্ধারণ করা যেতে পারে।
এতে ব্যক্তিগত স্বাধীনতা বজায় থাকবে, আবার একজনের অপরিকল্পিত ব্যয়ের কারণে অন্যজনকে সব সময় আর্থিক চাপ নিতে হবে না।
শুধু টাকা নয়, সংসারের অদৃশ্য শ্রমেরও মূল্য আছে
দুজন চাকরি করেন, দুজনই আয় করেন। কিন্তু অফিস থেকে ফেরার পর সংসারের কাজ কে করেন? সন্তানের পড়াশোনা, স্কুলে আনা-নেওয়া, অসুস্থ হলে দেখাশোনা, পরিবারের বয়স্ক সদস্যদের প্রয়োজন—এসব দায়িত্ব কার কাঁধে থাকে?
অনেক পরিবারে দেখা যায়, দুজনেরই চাকরি থাকলেও ঘরের কাজ ও সন্তান লালন-পালনের বড় অংশ নারীকেই সামলাতে হয়। ফলে কর্মক্ষেত্রের দায়িত্ব শেষ হওয়ার পরও তাঁর বিশ্রামের সুযোগ থাকে না।
আবার কোনো পরিবারে স্বামী ঘরের কাজ ও সন্তানের দায়িত্বে উল্লেখযোগ্য অংশ নেন। এমন অবদানও যথাযথভাবে স্বীকৃতি পাওয়া প্রয়োজন।
সংসারের অবদান শুধু অর্থ দিয়ে পরিমাপ করা যায় না। সময়, শ্রম, যত্ন এবং মানসিক দায়িত্বও পরিবারের অর্থনৈতিক ও সামাজিক জীবনের গুরুত্বপূর্ণ অংশ।
তাই দুজনের উপার্জনের পাশাপাশি ঘরের কাজ এবং পারিবারিক দায়িত্বও ভাগ করে নেওয়া প্রয়োজন।
ভবিষ্যৎ কি শুধু একজনের সঞ্চয়ের ওপর নির্ভর করবে?
একটি পরিবারের বাস্তব অভিজ্ঞতা আমাদের ভাবতে শেখায়, উপার্জন থাকলেই আর্থিক নিরাপত্তা নিশ্চিত হয় না। নিয়মিত আয় থাকা সত্ত্বেও পরিকল্পনার অভাবে একজন মানুষ কর্মজীবনের শেষ পর্যায়ে এসে সঞ্চয়হীন হয়ে পড়তে পারেন।
অন্যদিকে যিনি নিয়মিত সঞ্চয় করছেন, তাঁরও ভবিষ্যৎ পরিকল্পনা থাকা প্রয়োজন। নিজের আর্থিক নিরাপত্তা নিশ্চিত করার পাশাপাশি সংসারের জরুরি প্রয়োজন, অবসরজীবন এবং দীর্ঘমেয়াদি লক্ষ্য নিয়ে আলোচনা করা দরকার।
স্ত্রীর সঞ্চয় স্বামীর ব্যয়ের ঘাটতি পূরণের জন্য স্বয়ংক্রিয়ভাবে ব্যবহারযোগ্য অর্থ নয়। একইভাবে স্বামীর আয়ও শুধু তাঁর ব্যক্তিগত খরচের উৎস হতে পারে না, যদি তিনি সংসারের যৌথ দায়িত্ব গ্রহণ করে থাকেন।
প্রয়োজন দুজনের মধ্যে আর্থিক স্বচ্ছতা, পারস্পরিক সম্মান এবং দায়িত্ববোধ। কে কত টাকা আয় করছেন, কে কত খরচ করছেন, কতটা সঞ্চয় করছেন—এসব নিয়ে খোলামেলা আলোচনা থাকলে অনেক ভুল বোঝাবুঝি এড়ানো সম্ভব।
দাম্পত্য জীবনে অর্থ নিয়ে মতের অমিল থাকতেই পারে। কিন্তু সেই অমিল যেন একে অন্যের প্রতি অবিশ্বাস বা অসম্মানের কারণ না হয়।
শেষ পর্যন্ত একটি পরিবারের সাফল্য শুধু দুজনের মোট আয় দিয়ে বিচার করা যায় না। বরং তাঁরা কতটা পরিকল্পিতভাবে অর্থ ব্যবহার করছেন, একে অন্যের স্বাধীনতাকে কতটা সম্মান করছেন এবং কঠিন সময়ে কতটা দায়িত্ব ভাগ করে নিচ্ছেন, সেটিও সমান গুরুত্বপূর্ণ।
একটি প্রশ্ন থেকেই যায়—স্বামী-স্ত্রী দুজনেই উপার্জন করছেন, কিন্তু একজন ভবিষ্যতের জন্য সঞ্চয় করছেন আর অন্যজন সব আয় ব্যয় করে ফেলছেন; এমন সংসারে আর্থিক নিরাপত্তার দায়িত্ব কি শেষ পর্যন্ত একজনের একার হওয়া উচিত?
সংসার দুজনের। তাই ভবিষ্যতের পরিকল্পনাও হওয়া উচিত দুজনের।